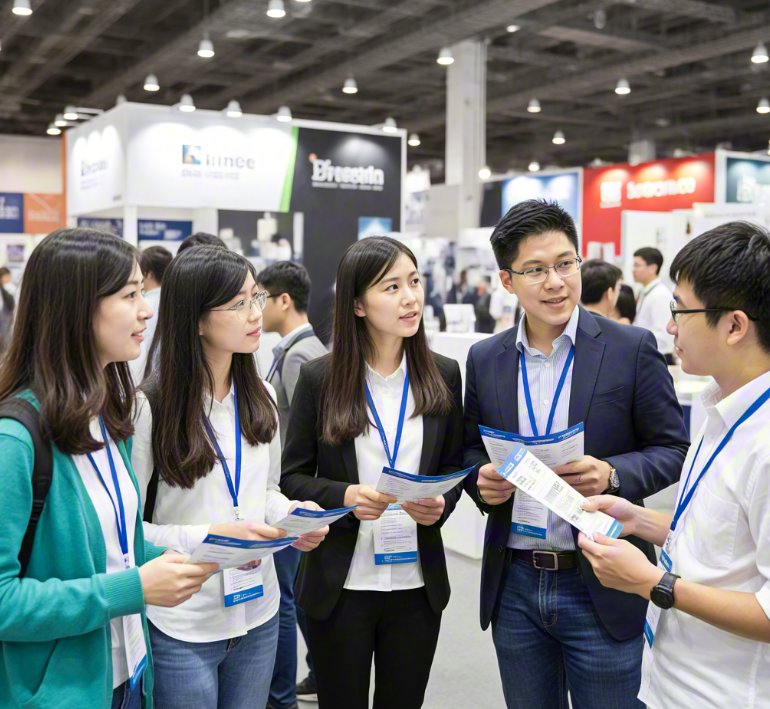
Gedrewe deur globalisering het studie in die buiteland 'n belangrike pad geword vir baie studente om hul horisonne te verbreed en hul mededingendheid te verbeter. Die hoë koste van studie in die buiteland skrik egter dikwels baie gesinne af. In hierdie konteks word studielenings en goeie finansiële beplanning die sleutel tot die oorkoming van finansiële probleme. Hierdie kernkwessies is gereeld die fokus by verskeie studie-in-die-buiteland-ekspo's, wat deelnemers eenstop-oplossings bied.
Studentelenings, as 'n toegewyde opvoedkundige befondsingsinstrument, bied gesinne buigsame finansiële aanvullingsopsies. Byvoorbeeld, instellings soos MPOWER bied onversekerde studenteleningsprodukte wat voorgraadse en nagraadse studies dek, met leningsbedrae wat dinamies aangepas word op grond van klasgeldtekorte, tot $100,000. Hierdie leningsmodel breek deur die beperkings van tradisionele verbandlenings, wat dit veral geskik maak vir gesinne met onvoldoende bates, maar sterk terugbetalingsvermoëns. Dit is belangrik om daarop te let dat leningsaansoeke die bron van fondse volledig moet openbaar, insluitend persoonlike spaargeld, beurse en borgskappe, om akkurate assessering van werklike behoeftes te verseker en oorlenings te voorkom. Byvoorbeeld, as 'n student reeds gedeeltelike beurse of gesinspaargeld ontvang het, sal die leningsinstelling die leningsbedrag dienooreenkomstig verminder, wat presiese en doeltreffende gebruik van fondse verseker.
Die diepte en breedte van finansiële beplanning het 'n direkte impak op die volhoubaarheid van die studie in die buiteland-ervaring. By studie in die buiteland-ekspo's beklemtoon professionele konsultante dikwels die beginsel van "voorafbegroting": deur die "Koste van Bywoning"-instrument op die skool se amptelike webwerf te gebruik, kan studente vaste uitgawes soos klasgeld, verblyf en versekering vooraf bereken en 'n dinamiese begroting skep gebaseer op die lewenskostedata van die teikenland. Byvoorbeeld, in die Verenigde State is die gemiddelde jaarlikse klasgeld vir privaat universiteite ongeveer $30 000 tot $60 000, terwyl lewenskoste kan wissel van $15 000 tot $30 000 per jaar, afhangende van die streek. 'n Redelike plan vereis dat 10%-15% as noodfondse gereserveer word om wisselkoersskommelings of onverwagte uitgawes die hoof te bied. Daarbenewens vertoon die finansiële uitstallingsarea by die ekspo dikwels gediversifiseerde finansiële bestuursinstrumente, soos geldmarkfondse en opvoedkundige spaarrekeninge, om gesinne te help om hul welvaart te bewaar en te laat groei. Byvoorbeeld, sommige banke bied "studie in die buiteland finansiële pakkette" aan wat buitelandse valuta, oorsese oorbetalings en kredietkaartdienste integreer, wat grensoverschrijdende finansiële koste verminder deur middel van intydse wisselkoersmonitering en fooivermindering.
Studie-in-die-buiteland-ekspo's is nie net platforms vir die ooreenstemming van hulpbronne nie, maar ook spilpunte vir die deel van kennis. Tydens die tematiese lesings gebruik onderwyskundiges dikwels gevallestudies uit die werklike lewe om algemene wanopvattings oor finansiële beplanning te analiseer. Sommige studente het 'n wanbalans tussen inkomste en terugbetalingsdruk na graduering ervaar as gevolg van 'n gebrek aan voorafbeplanning vir leningterugbetalingstydperke; ander het bykomende verliese gely met die betaling van klasgelde omdat hulle wisselkoersrisikobestuur verwaarloos het. Hierdie gevallestudies beklemtoon die opvoedkundige waarde van die ekspo – om deelnemers te help om risikobewustheid te ontwikkel deur interaktiewe vraag-en-antwoordsessies en gesimuleerde scenario-oefeninge. Byvoorbeeld, een ekspo se "Studeer in die Buiteland Finansiële Gesondheidsdiagnose"-diens genereer gepersonaliseerde verslae deur gesinsinkomste-, bates- en lastedata in te voer, potensiële risiko's te identifiseer en optimaliseringsvoorstelle te verskaf. Hierdie meeslepende leerervaring oortref die eenrigting-aflewering van tradisionele promosiemateriaal verreweg.
Van leningsprodukinnovasie tot opgraderings van finansiële hulpmiddels, speel studie-in-die-buiteland-ekspo's deurgaans 'n tendenssettende rol in die bedryf. Met die ontwikkeling van fintech het sommige instellings KI-gedrewe intelligente beplanningstelsels bekendgestel wat groot data-analise gebruik om studie-in-die-buiteland-kostetendense te voorspel en gebruikers dinamies aangepaste oplossings te bied. Terselfdertyd word die beleidsinterpretasie-area binne die ekspo opgedateer met die nuutste regulasies oor visums en werkpermitte in verskeie lande, wat naatlose integrasie van finansiële beplanning en immigrasiebeleid verseker. Sommige lande laat byvoorbeeld internasionale studente toe om hul visumperiodes na graduering te verleng om werk te vind; hierdie beleidsverandering het 'n direkte impak op leningterugbetalingsplanne. Deur middel van diepgaande dialoog met universiteite, finansiële instellings en beleidskundiges kan uitstallers 'n omvattende finansiële veiligheidsnet bou wat die hele studie-in-die-buiteland-proses dek.
Studielenings in die buiteland en finansiële beplanning is nie geïsoleerde komponente nie, maar moet 'n geslote lus vorm met opvoedkundige keuses en loopbaanontwikkeling. Binne die ekosisteem van die studie in die buiteland-ekspo, van professionele konsultasies in die universiteitsuitstallingsarea tot befondsingsoplossings in die finansiële uitstallingsarea, en bedryfstendensanalise in die werkuitstallingsarea, bied elke afdeling uitstallers die stukkies van die legkaart. Wanneer hierdie stukkies sistematies geïntegreer word, ontstaan 'n duidelike bloudruk vir studie in die buiteland: die keuse van universiteite wat ooreenstem met die gesin se finansiële vermoëns, die oorbrugging van befondsingsgapings deur lenings, die optimalisering van batetoewysing met behulp van finansiële instrumente, en uiteindelik die bereiking van finansiële vryheid deur middel van oorsese werkservaring. Hierdie volledige diensmodel is die kern-aantrekkingskrag wat steeds tienduisende gesinne na die studie in die buiteland-ekspo lok.